

La banca móvil creció 556% entre 2017 y 2025, mientras disminuyen las sucursales bancarias y el uso de cajeros automáticos. Sin embargo, casi la mitad de los municipios del país se ubica en el segmento de muy baja inclusión financiera. La conectividad, la educación y la protección de los usuarios serán determinantes para evitar que la transformación digital profundice las desigualdades.
México atraviesa una transformación en la manera en que su población accede y utiliza los servicios financieros. La banca móvil, las operaciones digitales y los pagos electrónicos están modificando la relación de los usuarios con el sistema bancario. Sin embargo, detrás de este avance tecnológico persiste una contradicción: mientras la digitalización gana terreno, millones de personas y comunidades continúan enfrentando barreras económicas, territoriales y educativas para incorporarse plenamente a la economía financiera.
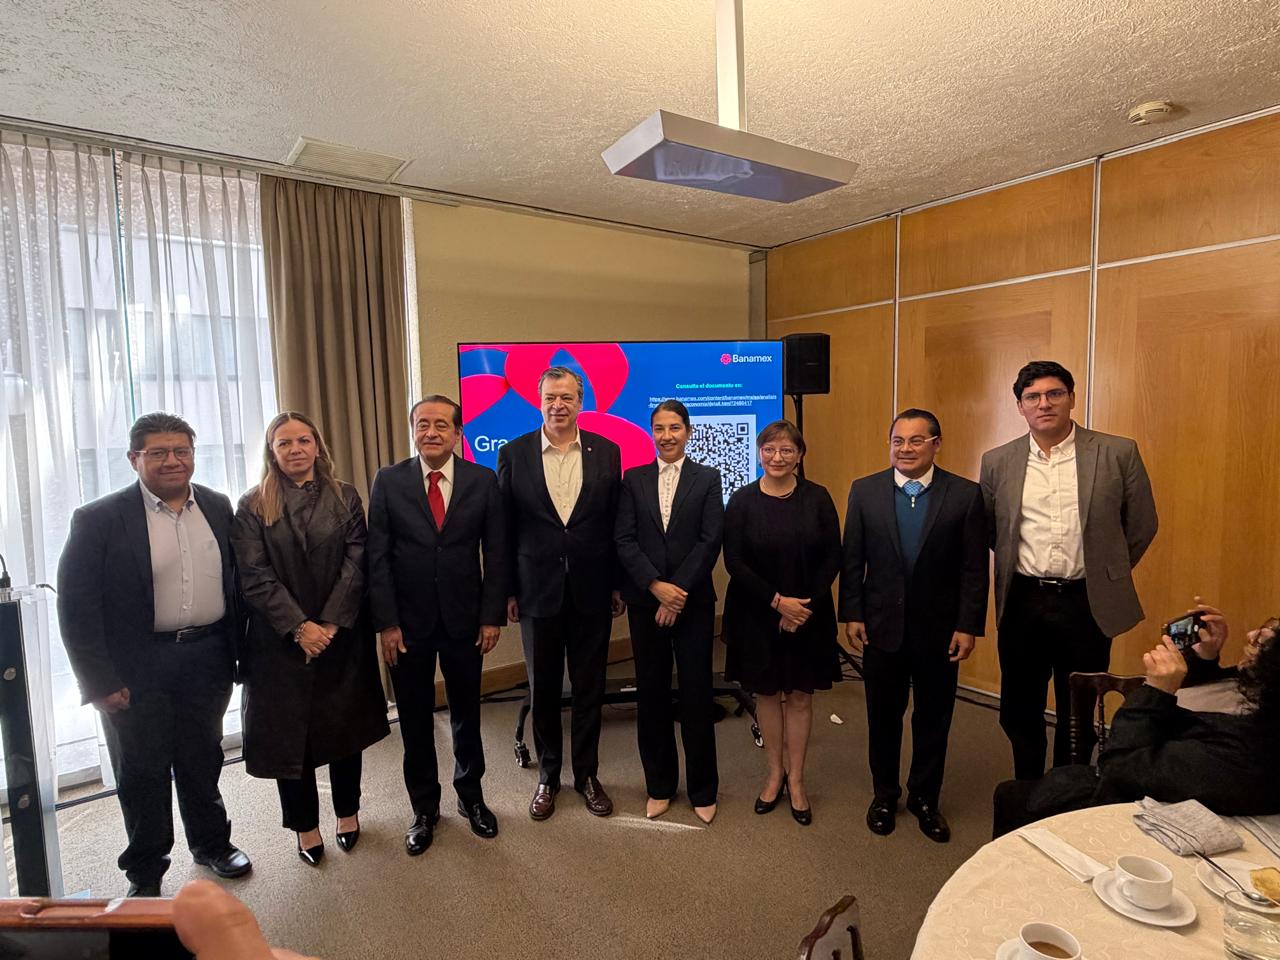
Esta es una de las principales conclusiones del Índice Banamex de Inclusión Financiera 2026, presentado por Juan Luis Ordaz, director de Educación Financiera, y Guillermina Rodríguez, directora de Estudios Económicos de Banamex, quienes analizaron la evolución de 14 indicadores de acceso y uso de servicios financieros, así como las diferencias entre entidades federativas y municipios.
El estudio documenta un cambio estructural: México está transitando de un modelo de inclusión financiera sustentado principalmente en infraestructura física, como sucursales y cajeros automáticos, hacia otro cada vez más dependiente de canales digitales.
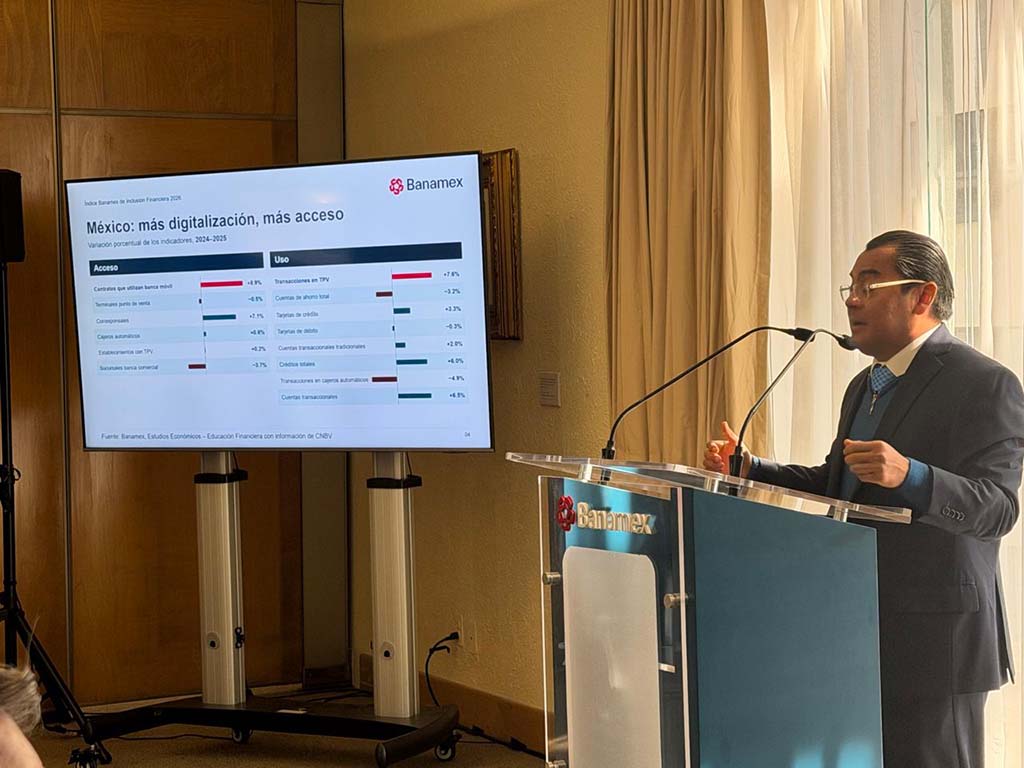
Las cifras son contundentes. Entre 2017 y 2025, los contratos que utilizan banca móvil aumentaron 556%, mientras que las transacciones en terminales punto de venta crecieron alrededor de 102%.
En contraste, durante el mismo periodo, el número de sucursales de la banca comercial disminuyó 19.2%. Aunque los cajeros automáticos registraron un crecimiento acumulado de 17.3%, prácticamente no aumentaron entre 2021 y 2025. Además, las operaciones realizadas en estos dispositivos cayeron cerca de 10%.
La tendencia confirma que los usuarios están modificando sus hábitos y trasladando una proporción creciente de sus operaciones hacia plataformas digitales. No obstante, esta transformación también plantea una pregunta fundamental: ¿qué ocurre con quienes no cuentan con conectividad, dispositivos, conocimientos tecnológicos o condiciones económicas para utilizar estos servicios?
La digitalización no equivale a inclusión financiera
Uno de los principales aportes del índice es que permite distinguir entre tener infraestructura financiera y utilizar efectivamente los productos y servicios disponibles.
El indicador está integrado por 14 variables: seis relacionadas con el acceso y ocho con el uso. Esta metodología permite observar no solamente la presencia de servicios financieros, sino también la intensidad con la que son utilizados.
En los últimos años también se observa una profundización de la relación de los usuarios con el sistema financiero. Entre 2017 y 2025, las cuentas de ahorro crecieron 28.2%; las tarjetas de crédito, 26.2%, y los créditos totales, 15.2%.
Destaca también el comportamiento de las cuentas transaccionales tradicionales, que aumentaron 13.8%, frente a una reducción de las cuentas de niveles transaccionales limitados.
Para los especialistas de Banamex, estos movimientos podrían reflejar una mayor sofisticación de los usuarios, quienes comienzan a buscar productos que les permitan establecer relaciones financieras de mayor duración y obtener mejores beneficios.
Sin embargo, hay señales que requieren atención. En el último año analizado, las cuentas de ahorro disminuyeron 3.2%. Una posible explicación es el cambio en las condiciones de rendimiento, luego del ciclo de tasas de interés elevadas que alcanzó su punto máximo en 2023 y comenzó a revertirse a partir de 2024.
Esto también revela un consumidor que compara, evalúa y decide dónde mantener sus recursos, en lugar de limitarse a utilizar el primer producto financiero disponible.
El problema aparece cuando la demanda de servicios digitales crece más rápido que la infraestructura que permite utilizarlos.
Las terminales punto de venta aumentaron 37.2% en el periodo analizado, pero el número de establecimientos que cuentan con ellas prácticamente no ha crecido. Incluso, las terminales registraron una ligera disminución en el último año.
Para Banamex, esta diferencia evidencia una concentración de la infraestructura de pagos electrónicos en determinados establecimientos y sectores económicos. Existe una demanda creciente de operaciones digitales, pero todavía hay limitaciones para ampliar su disponibilidad entre los comercios.
En otras palabras, la digitalización avanza, pero no necesariamente al mismo ritmo para todos los negocios, territorios y consumidores.
La geografía de la inclusión financiera reproduce la desigualdad económica
Uno de los hallazgos más relevantes de la edición 2026 es la persistencia de profundas diferencias territoriales.
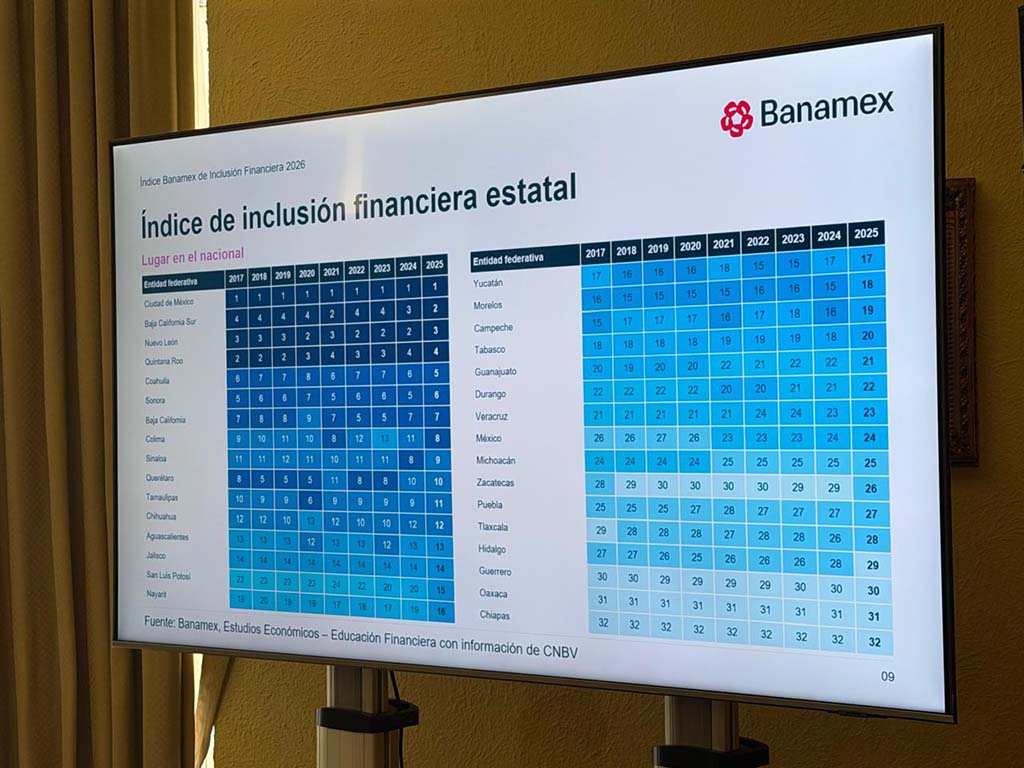
A partir de los 14 indicadores, Banamex desarrolló una clasificación estadística que permite ordenar a las entidades federativas y municipios en cinco niveles de inclusión financiera: muy alta, alta, media, baja y muy baja.
Los resultados muestran una concentración persistente de los servicios financieros en las economías más dinámicas del país.
Ciudad de México, Nuevo León, Baja California Sur y Quintana Roo se mantienen entre las entidades con mayor inclusión financiera. En el extremo contrario aparecen Oaxaca, Chiapas y Guerrero, donde confluyen menores niveles de actividad económica, dispersión poblacional, rezagos educativos y menor inversión.
La relación entre crecimiento económico e inclusión financiera resulta particularmente significativa.
Guillermina Rodríguez explicó que, aunque el estudio no establece una relación causal definitiva entre ambas variables, sí identifica una asociación entre el comportamiento de la actividad económica y el desempeño de la inclusión financiera.
El caso de Quintana Roo ilustra esta dinámica. Después de registrar niveles elevados de actividad económica, impulsados por el turismo y grandes proyectos de inversión pública, la entidad descendió en el ordenamiento nacional y ocupó el cuarto lugar en la edición más reciente, después de haber alcanzado posiciones superiores.
San Luis Potosí muestra el comportamiento contrario. Las inversiones en el sector automotriz contribuyeron al dinamismo económico y estuvieron acompañadas de avances en el uso de servicios financieros.
Campeche, por su parte, ha enfrentado dificultades vinculadas con la reducción de la producción petrolera, un contexto que también se ha reflejado en el comportamiento de su actividad financiera.
La lectura económica es relevante: la inclusión financiera no depende exclusivamente de que un banco abra una sucursal o de que una persona tenga acceso a una aplicación. También necesita una economía que genere empleos, ingresos, actividad comercial, inversión y oportunidades productivas.
La brecha municipal: el desafío más complejo
Cuando el análisis desciende al nivel municipal, las desigualdades adquieren una dimensión todavía más evidente.
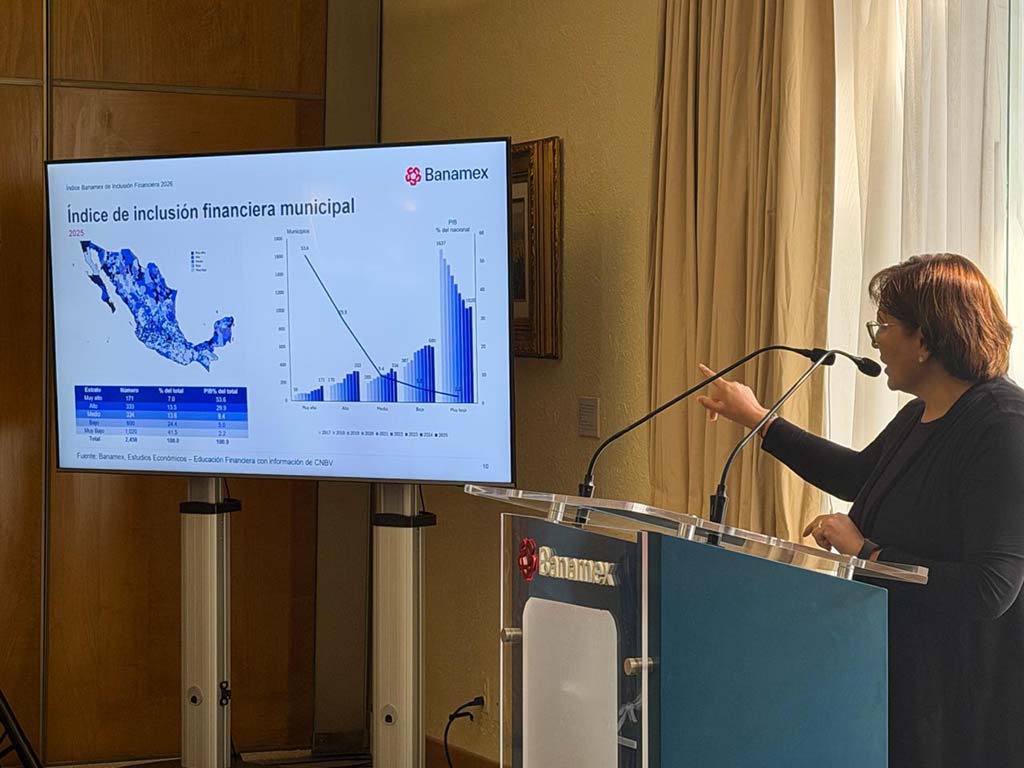
De acuerdo con los resultados presentados, 171 municipios, equivalentes aproximadamente al 7% del total, se ubican en el segmento de muy alta inclusión financiera. En ellos se concentra alrededor del 42% de la población y se genera más del 50% del Producto Interno Bruto nacional.
En contraste, casi la mitad de los municipios del país se encuentra en el nivel de muy baja inclusión financiera. Estas localidades generan apenas 2.2% del PIB nacional y concentran alrededor del 7% de la población.
Se trata, en muchos casos, de comunidades con población dispersa, menor actividad económica y dificultades para atraer infraestructura y servicios financieros tradicionales.
Esta distribución revela una de las contradicciones del desarrollo mexicano: una proporción reducida de municipios concentra buena parte de la población, la actividad productiva y las oportunidades de acceso al sistema financiero, mientras que cientos de localidades permanecen en condiciones de rezago.
Entre los municipios y alcaldías líderes aparecen Miguel Hidalgo y Benito Juárez, en Ciudad de México, así como localidades de Nuevo León y otras entidades.
El resultado también muestra que una entidad puede presentar un rezago general y, al mismo tiempo, contar con municipios que registran altos niveles de inclusión financiera. Oaxaca es un ejemplo de esta heterogeneidad, resultado de la concentración de población y actividad económica en determinados territorios.
Por ello, las políticas públicas no pueden diseñarse únicamente a partir de promedios estatales. La desigualdad también se encuentra dentro de cada entidad y exige estrategias diferenciadas a nivel municipal.
El riesgo de dejar atrás a los adultos mayores
La transición digital plantea otro desafío que no debe quedar fuera de la discusión: la inclusión de las personas adultas mayores.
Durante la presentación, Guillermina Rodríguez advirtió que el envejecimiento de la población obliga a considerar las necesidades de este segmento, que puede enfrentar mayores dificultades para adaptarse a plataformas digitales, aplicaciones bancarias y nuevos mecanismos de autenticación.
Mientras las generaciones jóvenes crecen en contacto con la tecnología y los servicios digitales, una parte de la población adulta requiere acompañamiento, capacitación y mecanismos de atención accesibles.
La digitalización no puede convertirse en una condición obligatoria para acceder a servicios financieros si no existen alternativas para quienes tienen dificultades para utilizarla.
De ahí que el avance tecnológico deba acompañarse de educación financiera y digital, atención humana y mecanismos de protección al consumidor.
La nueva economía digital necesita confianza y regulación
El estudio también coloca sobre la mesa una discusión central para el futuro del sistema financiero: la digitalización no elimina automáticamente los riesgos.
Entre sus beneficios están la reducción de costos, la trazabilidad de las operaciones, la facilidad para realizar pagos y la posibilidad de ampliar el acceso a productos financieros. También puede contribuir a reducir espacios para operaciones ilícitas.
Pero el uso de plataformas digitales puede generar problemas relacionados con el endeudamiento, la planeación deficiente de los gastos, el fraude y la vulnerabilidad de los usuarios.
Por ello, Banamex identifica cuatro componentes indispensables para avanzar hacia una inclusión financiera integral: acceso, uso, educación financiera y protección al consumidor mediante una regulación adecuada.
Durante el intercambio con periodistas también se planteó la necesidad de mantener supervisión humana en las operaciones digitales y en los sistemas que incorporan inteligencia artificial.
Los especialistas reconocieron que la transformación tecnológica requiere mecanismos de supervisión y regulación capaces de responder a nuevos riesgos. La automatización puede facilitar procesos, pero no sustituye la responsabilidad institucional ni la atención a los usuarios.
Otro punto importante fue la permanencia del efectivo.
Los representantes de Banamex señalaron que la digitalización no significa eliminar el dinero físico. El efectivo continúa siendo un medio de pago reconocido y de uso generalizado, además de que su permanencia se relaciona con cuestiones de privacidad y acceso.
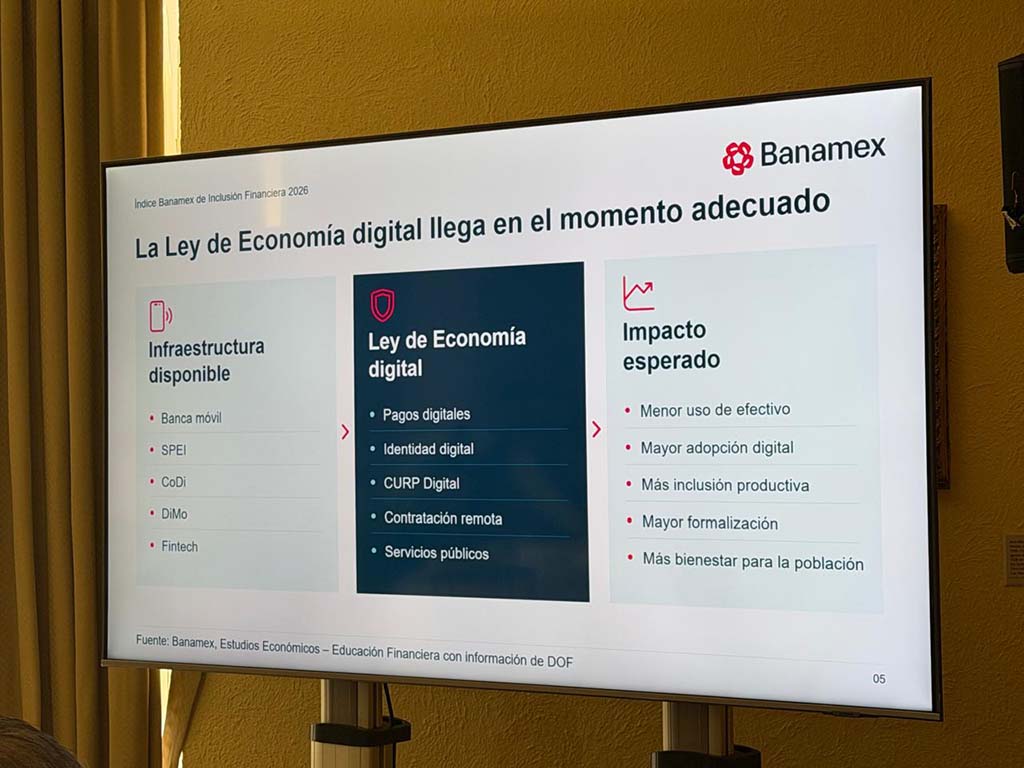
La discusión cobra relevancia ante la transformación del sistema de pagos y la nueva legislación relacionada con la economía digital. El objetivo no debería ser imponer un único medio de pago, sino construir un ecosistema confiable en el que convivan distintas alternativas.
La inclusión financiera como política de desarrollo
El Índice Banamex de Inclusión Financiera 2026 ofrece una radiografía que trasciende el comportamiento de la banca. Sus resultados permiten observar cómo la estructura económica, la infraestructura tecnológica y las condiciones sociales determinan las posibilidades de participación de la población en la economía formal.
La conectividad aparece como una condición indispensable, pero no suficiente. Se requiere inversión en infraestructura digital, educación financiera, capacitación tecnológica, protección de datos y confianza en las instituciones.
También es necesario que los pequeños establecimientos puedan incorporar medios de pago electrónicos y que las comunidades rurales tengan alternativas para acceder a servicios financieros sin depender exclusivamente de la presencia física de una sucursal.
En la conferencia se destacó que Banamex utiliza este tipo de información en otros ejercicios de análisis territorial y que su Índice de Ciudades Sostenibles incorpora indicadores de inclusión financiera. Estos instrumentos pueden contribuir a identificar rezagos y orientar decisiones de autoridades, empresas e investigadores.
La información también abre una oportunidad para vincular la inclusión financiera con estrategias de desarrollo regional, inversión productiva y políticas como el Plan México, aunque su impacto dependerá de que las inversiones se traduzcan en actividad económica y oportunidades concretas para la población.
El desafío de México ya no consiste únicamente en ampliar el número de cuentas bancarias o multiplicar las aplicaciones financieras. Consiste en lograr que la transformación digital se traduzca en bienestar, autonomía económica y oportunidades productivas para toda la población.